平成26年度 春期 ITパスポート試験 問91
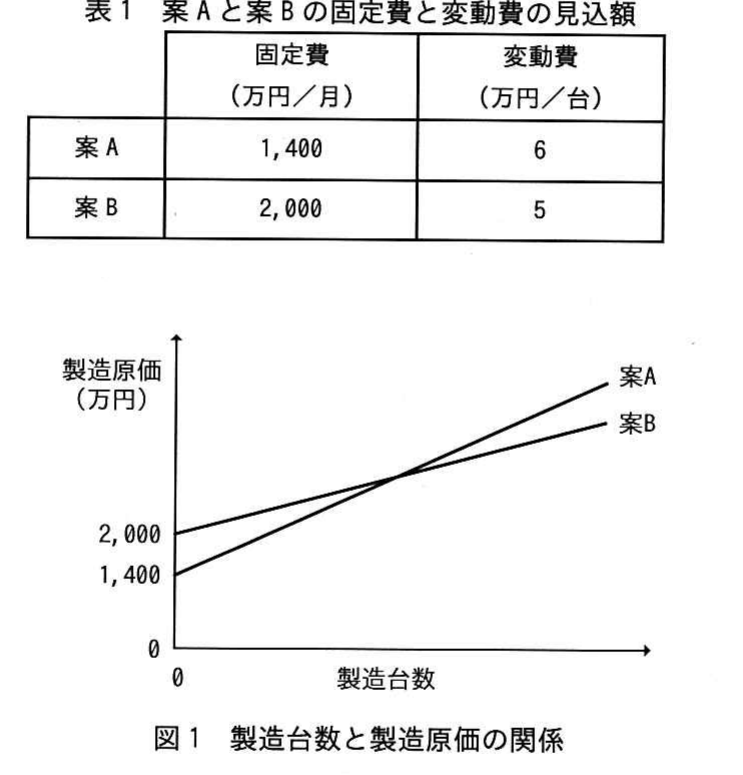
ストラテジ/企業活動【中問B(問89〜92の共通文章)】 電化製品を製造しているG社では,新たに開発した製品Hの発売を予定しており,その製造方法及び販売計画について検討を行っている。 製品Hの製造方法として案Aと案Bの二つの案が検討されていて,それぞれの案の固定費と変動費は表1のようになると見込んでいる。 表1 案Aと案Bの固定費と変動費の見込額 案A:固定費 1,400(万円/月),変動費 6(万円/台) 案B:固定費 2,000(万円/月),変動費 5(万円/台) (注:本サイトでは原問題の表を文字表記に変換しています) 製品Hの月当たり製造台数と,固定費と変動費を合計した製造原価の関係は,図1のグラフのように表すことができる。 【設問】G社は,製品Hの製造方法の案Aについて,販売計画のシミュレーションを行った。案Aの製造方法で月間400台製造する場合,月間の売上総利益を2,000万円確保するための販売価格は最低何円にする必要があるか。ここで,月内に製造した製品は全て月内に販売できるものとする。
出典:平成26年度 春期 ITパスポート試験 問91
- ア135,000
- イ145,000
- ウ150,000
- エ160,000
正解:イ
解説
売上総利益 = 売上高 − 製造原価です。案Aで400台製造したときの製造原価は,固定費1,400万円 + 変動費6万円 × 400台 = 1,400 + 2,400 = 3,800万円です。売上総利益2,000万円を確保するには,売上高が 3,800 + 2,000 = 5,800万円必要で,400台で割ると,1台当たり 5,800 ÷ 400 = 14.5万円 = 145,000円になります。
下線の用語は 用語集 で意味を確認できます。
選択肢ごとの解説
- ア誤り。135,000円では売上が 400 × 13.5万円 = 5,400万円で,売上総利益は 5,400 − 3,800 = 1,600万円にしかなりません。
- イ正しい。売上高5,800万円 ÷ 400台 = 14.5万円 = 145,000円です。
- ウ誤り。150,000円では売上総利益が 6,000 − 3,800 = 2,200万円になり,必要な最低価格よりも高くなります。
- エ誤り。160,000円では売上総利益が 6,400 − 3,800 = 2,600万円になり,最低価格ではありません。