平成29年度 秋期 ITパスポート試験 問3
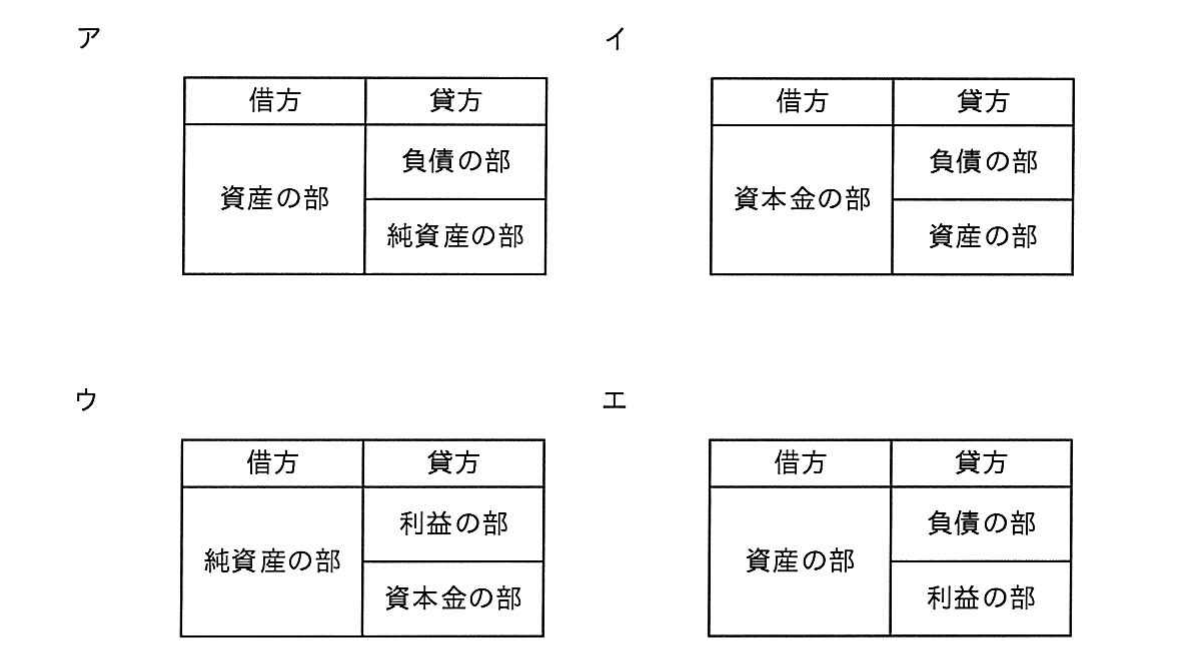
ストラテジ/企業活動企業の財務状況を明らかにするための貸借対照表の記載形式として,適切なものはどれか。
出典:平成29年度 秋期 ITパスポート試験 問3
- ア表ア
- イ表イ
- ウ表ウ
- エ表エ
正解:ア
解説
貸借対照表は,ある時点の企業の財政状態を示す表で,左側(借方)に資産の部,右側(貸方)に負債の部と純資産の部を記載します。資金の調達源泉(負債と純資産)と運用の形態(資産)が左右で一致し,資産の合計=負債+純資産となる形式です。なお,出題当時の会社法・会社計算規則でも,貸方は負債の部と純資産の部の区分です。
選択肢ごとの解説
- ア正しい。借方に資産の部,貸方に負債の部と純資産の部を置く形式で,貸借対照表の記載形式として適切です。
- イ誤り。借方に「資本金の部」を置き,資産の部を貸方に置いており,資産と資金調達源泉の位置が逆です。
- ウ誤り。借方に純資産の部を置き,貸方に利益の部と資本金の部を置く形式は,貸借対照表の形式ではありません。
- エ誤り。貸方に「利益の部」を置いていますが,利益は純資産の部の内訳であり,負債の部と並ぶ区分ではありません。